Eine vollständige digitale Personalakte ist für Betriebe auch 2027 freiwillig. Seit 2022 müssen sie bestimmte Entgeltunterlagen elektronisch führen (§ 8 Abs. 2 BVV). Wer dafür eine befristete Befreiung erhalten hat, muss neue Vorgänge ab dem 1. Januar 2027 elektronisch dokumentieren. Das betrifft auch Kleinbetriebe mit nur einer beschäftigten Person.
Gleichzeitig wird die elektronische Datenübermittlung für die Betriebsprüfung der Rentenversicherung für alle Abrechnungsfälle verpflichtend. Das erledigt in der Regel dein Lohnprogramm oder deine Steuerberatung.
Inhalt
Was sich am 1. Januar 2027 ändert
Die Pflicht zur elektronischen Führung ist nicht neu. Sie stammt aus dem Siebten Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch von 2020 und gilt für alle neuen Vorgänge ab dem 1. Januar 2022. Wer seitdem weiter auf Papier arbeiten durfte, hatte eine Befreiung bei der Rentenversicherung. Genau diese Möglichkeit fällt jetzt weg.
| Thema | Bis 31.12.2026 | Ab 1.1.2027 |
|---|---|---|
| Elektronische Entgeltunterlagen (§ 8 Abs. 2 BVV) | Pflicht seit 2022, Befreiung auf Antrag möglich | Bisher befreite Betriebe führen neue Vorgänge elektronisch |
| Daten für die Betriebsprüfung (euBP) | Pflicht seit 2023, Verzicht auf Antrag möglich | Verpflichtend für alle Abrechnungsfälle |
| Komplette digitale Personalakte | keine Pflicht | weiterhin keine Pflicht |
Rückwirkend digitalisieren musst du nicht alles. Wer befreit war, muss Unterlagen aus der Zeit vor 2027 nach den Grundsätzen der Sozialversicherungsträger nicht nachträglich elektronisch führen. Wer nicht befreit war, hätte die betroffenen Unterlagen allerdings schon seit 2022 elektronisch führen müssen.
§ 8 Abs. 3 BVV nennt weiterhin den 31. Dezember 2026 als Frist für die befristete Befreiung (Stand 18. November 2026).
Wen die Pflicht betrifft
Die Betriebsgröße spielt keine Rolle. § 28f Abs. 1 SGB IV nimmt Beschäftigte in privaten Haushalten von der Aufzeichnungspflicht aus. Für mitarbeitende Familienangehörige kann die landwirtschaftliche Krankenkasse Ausnahmen zulassen. Davon zu unterscheiden ist die befristete Befreiung von der elektronischen Führung nach § 8 Abs. 3 BVV.
Auch wenn deine Steuerberatung oder ein Lohnbüro die Abrechnung macht, bleibt die Pflicht bei dir als Arbeitgeber. Die Daten aus der Lohnabrechnung liegen dann beim Dienstleister. Unterlagen, die bei dir im Betrieb entstehen, musst du selbst elektronisch zu den Entgeltunterlagen nehmen oder sie deinem Dienstleister elektronisch zuleiten.
Welche Unterlagen elektronisch geführt werden müssen
Was in die Entgeltunterlagen gehört, regelt § 8 der Beitragsverfahrensverordnung. Absatz 1 nennt die Grunddaten wie Name, Geburtsdatum, Anschrift, Beginn und Ende der Beschäftigung und das Arbeitsentgelt. Diese Daten stecken meist ohnehin im Lohnprogramm. Absatz 2 zählt Unterlagen auf, die elektronisch dazugenommen werden müssen. Für kleine Betriebe sind vor allem diese wichtig:
- Nachweis der Arbeitsbedingungen: eine Kopie der Niederschrift nach § 2 Nachweisgesetz (Nr. 6).
- Minijobs: Antrag auf Befreiung von der Rentenversicherungspflicht oder auf Aufhebung der Befreiung, jeweils mit Eingangsdatum. Hinzu kommen je nach Fall der Verzicht auf die Rentenversicherungsfreiheit und Erklärungen zu weiteren Beschäftigungen (§ 8 Abs. 2 Nr. 4, 4a, 4b und 7 BVV).
- Eltern: der Nachweis der Elterneigenschaft und der Anzahl der Kinder für die Pflegeversicherung (Nr. 11).
- Beschäftigte aus Drittstaaten: bestimmte Arbeitserlaubnisse und Aufenthaltstitel (Nr. 2).
- Arbeitszeit: Aufzeichnungen nach § 17 Mindestlohngesetz und § 19 Arbeitnehmer-Entsendegesetz, etwa für Minijobs und Branchen wie Bau oder Gastronomie (Nr. 13).
- Pflege: die Kopie der Erklärung zur Pflegezeit und die Bescheinigung über Pflegeunterstützungsgeld (Nr. 14 und 15).
- Bescheide und Meldungen: die Daten der erstatteten Meldungen, Bescheide aus dem Statusfeststellungsverfahren oder der Einzugsstelle (Nr. 3, 8 und 9). Diese liegen meist schon im Lohnprogramm.
Nicht in der Liste stehen typische Inhalte einer Personalakte wie Bewerbungsunterlagen, Arbeitszeugnisse, Abmahnungen, Zielvereinbarungen oder Weiterbildungsnachweise. Die darfst du weiter auf Papier führen. Die vollständige Aufzählung der einzelnen Nachweise steht in § 8 Abs. 2 BVV (Link in den Quellen).
Was die Steuerberatung übernimmt und was bei dir bleibt
Die meisten kleinen Unternehmen lassen die Lohnabrechnung von der Steuerberatung oder einem Lohnbüro machen. Die Aufgaben teilen sich dann typischerweise so auf:
| Aufgabe | Meist Steuerberatung oder Lohnbüro | Meist du im Betrieb |
|---|---|---|
| Lohnabrechnung, Meldungen, Beitragsnachweise | Ja, im systemgeprüften Lohnprogramm | Änderungen rechtzeitig melden |
| Daten für die Betriebsprüfung (euBP) | Ja, nur aus systemgeprüfter Abrechnungssoftware möglich | Klären, dass es passiert |
| Unterlagen, die im Betrieb entstehen | Nur, wenn du sie elektronisch weitergibst | Einsammeln, scannen, elektronisch ablegen oder weitergeben |
| Arbeitszeitaufzeichnungen nach MiLoG | Selten | Erfassen und aufbewahren |
| Verantwortung gegenüber der Rentenversicherung | bleibt beim Arbeitgeber | |
Unser Rat: Sprich noch in diesem Jahr mit deiner Steuerberatung und legt gemeinsam fest, wer welche Unterlage wo elektronisch ablegt. Falls du bisher weder befreit bist noch digital arbeitest, klärt auch, ob noch bis zum 31. Dezember 2026 eine Befreiung beantragt werden soll.
Papier, Scans und Originale: Was erlaubt ist
- Scannen ist Pflicht: Bekommst du eine betroffene Unterlage auf Papier, musst du sie in ein elektronisches Format umwandeln (§ 9 Abs. 5 BVV).
- Formate: erlaubt sind PDF und Bilddateien im Format JPEG, PNG, TIFF oder BMP. Jede Unterlage gehört in eine eigene Datei, mit einem sprechenden Namen aus Art der Unterlage, Person und Zeitraum.
- Originale: Papier-Originale bewahrst du bis zum bestandskräftigen Abschluss der Betriebsprüfung auf, oder länger, wenn andere Vorschriften das verlangen.
- Beispiel Minijob: Beschäftigte können den Antrag auf Befreiung von der Rentenversicherungspflicht schriftlich oder elektronisch übergeben (§ 6 Abs. 1b SGB VI). Dokumentiere das Eingangsdatum. Geht der Antrag auf Papier ein, gelten die Regeln für Papier-Originale.
- Erleichterungen seit 2025: Den Nachweis der Arbeitsbedingungen darfst du in Textform erteilen, etwa als PDF per E-Mail mit Empfangsbestätigung. Das gilt nicht in Branchen nach § 2a Schwarzarbeitsbekämpfungsgesetz wie Bau und Gastronomie. Arbeitszeugnisse dürfen mit Einwilligung elektronisch ausgestellt werden.
- Weiter nur auf Papier: Kündigungen und Aufhebungsverträge brauchen die Schriftform (§ 623 BGB).
Aufbewahrungsfristen im Überblick
| Unterlage | Frist | Grundlage |
|---|---|---|
| Entgeltunterlagen | bis zum Ende des Kalenderjahres nach der letzten Betriebsprüfung | § 28f Abs. 1 SGB IV |
| Lohnkonto | 6 Jahre | § 41 Abs. 1 EStG |
| Buchungsbelege | 8 Jahre | § 147 Abs. 3 AO, § 257 Abs. 4 HGB |
| Arbeitszeitaufzeichnungen nach Mindestlohngesetz | mindestens 2 Jahre | § 17 Abs. 1 MiLoG |
| Nachweise über Mehrarbeit nach Arbeitszeitgesetz | mindestens 2 Jahre | § 16 Abs. 2 ArbZG |
Welche Lohnunterlagen steuerlich als Buchungsbeleg gelten und welche als sonstige Unterlage, klärst du am besten mit deiner Steuerberatung.
Checkliste: Was du bis Ende 2026 tun solltest
- Mit der Steuerberatung klären, ob für deinen Betrieb eine Befreiung besteht und wie ihr ab 2027 arbeitet.
- Festlegen, wer welche Unterlage elektronisch ablegt: du im Betrieb oder das Lohnbüro.
- Prüfen, welche Gruppen bei dir betroffen sind: Minijobs, Eltern, Beschäftigte aus Drittstaaten, Branchen mit Aufzeichnungspflicht nach Mindestlohngesetz.
- Einen geschützten digitalen Ablageort bestimmen, auf den nur Berechtigte zugreifen und der jederzeit verfügbar ist.
- Ab dem 1. Januar 2027 neue Papierunterlagen sofort scannen: eine Unterlage pro Datei, PDF oder Bild, mit sprechendem Dateinamen.
- Für jedes Papier-Original die Aufbewahrungsfrist nach § 9 Abs. 5 BVV und die besonderen Formvorschriften prüfen.
- Für Aufzeichnungen nach § 17 MiLoG gilt grundsätzlich die Sieben-Tage-Frist. In der Fleischwirtschaft gelten besondere Vorgaben.
- Neue Mitarbeitende ihre Nachweise direkt digital einreichen lassen.
Checkliste als PDF herunterladen
Für neue Mitarbeitende kannst du die Stammdaten für die erste Abrechnung mit unserem Personalfragebogen für Neueinstellungen aufnehmen. Die jeweils erforderlichen Nachweise legst du gesondert ab.
So hilft appity personal
appity personal ist kein Lohnprogramm. Es hilft dir aber bei dem Teil, der in deinem Betrieb entsteht: Nachweise einsammeln, geordnet ablegen und Änderungen an die Steuerberatung weitergeben.
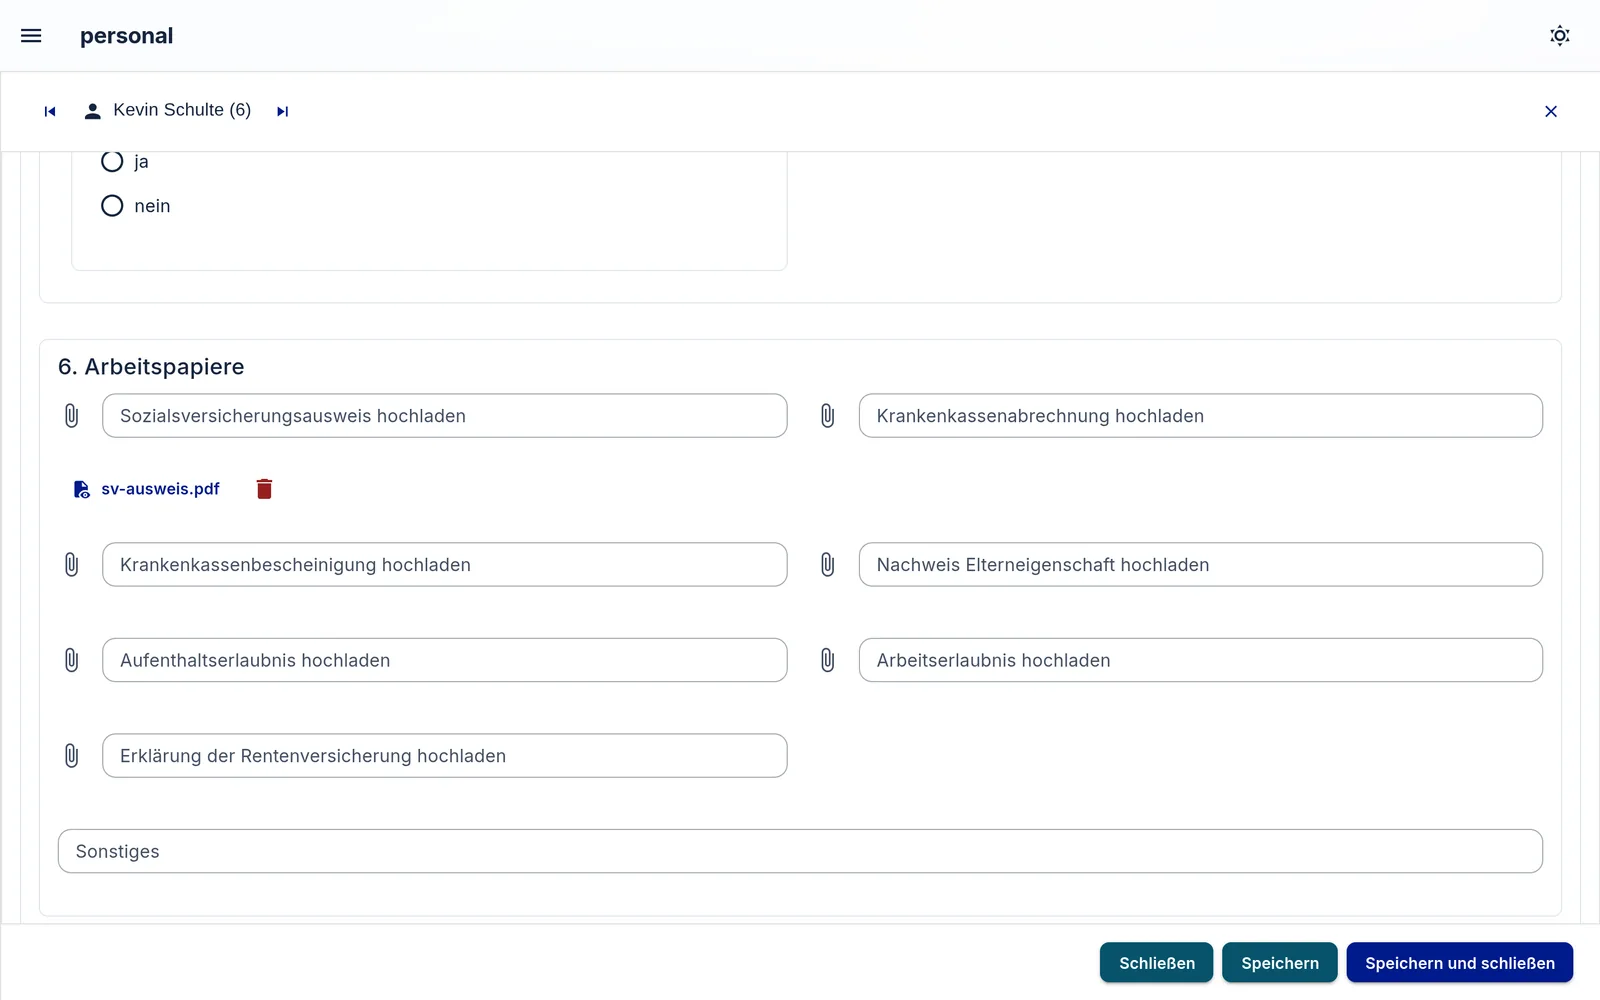
- Nachweise im Self-Service: Mitarbeitende laden im Personalfragebogen unter anderem den Nachweis der Elterneigenschaft, Aufenthalts- und Arbeitserlaubnis und die Erklärung zur Rentenversicherung hoch, je Nachweis eine Datei als PDF, JPG oder PNG.
- Zugriff nur für Berechtigte: Nachweise sehen die Person selbst und das Personalbüro, nicht die Kolleginnen und Kollegen.
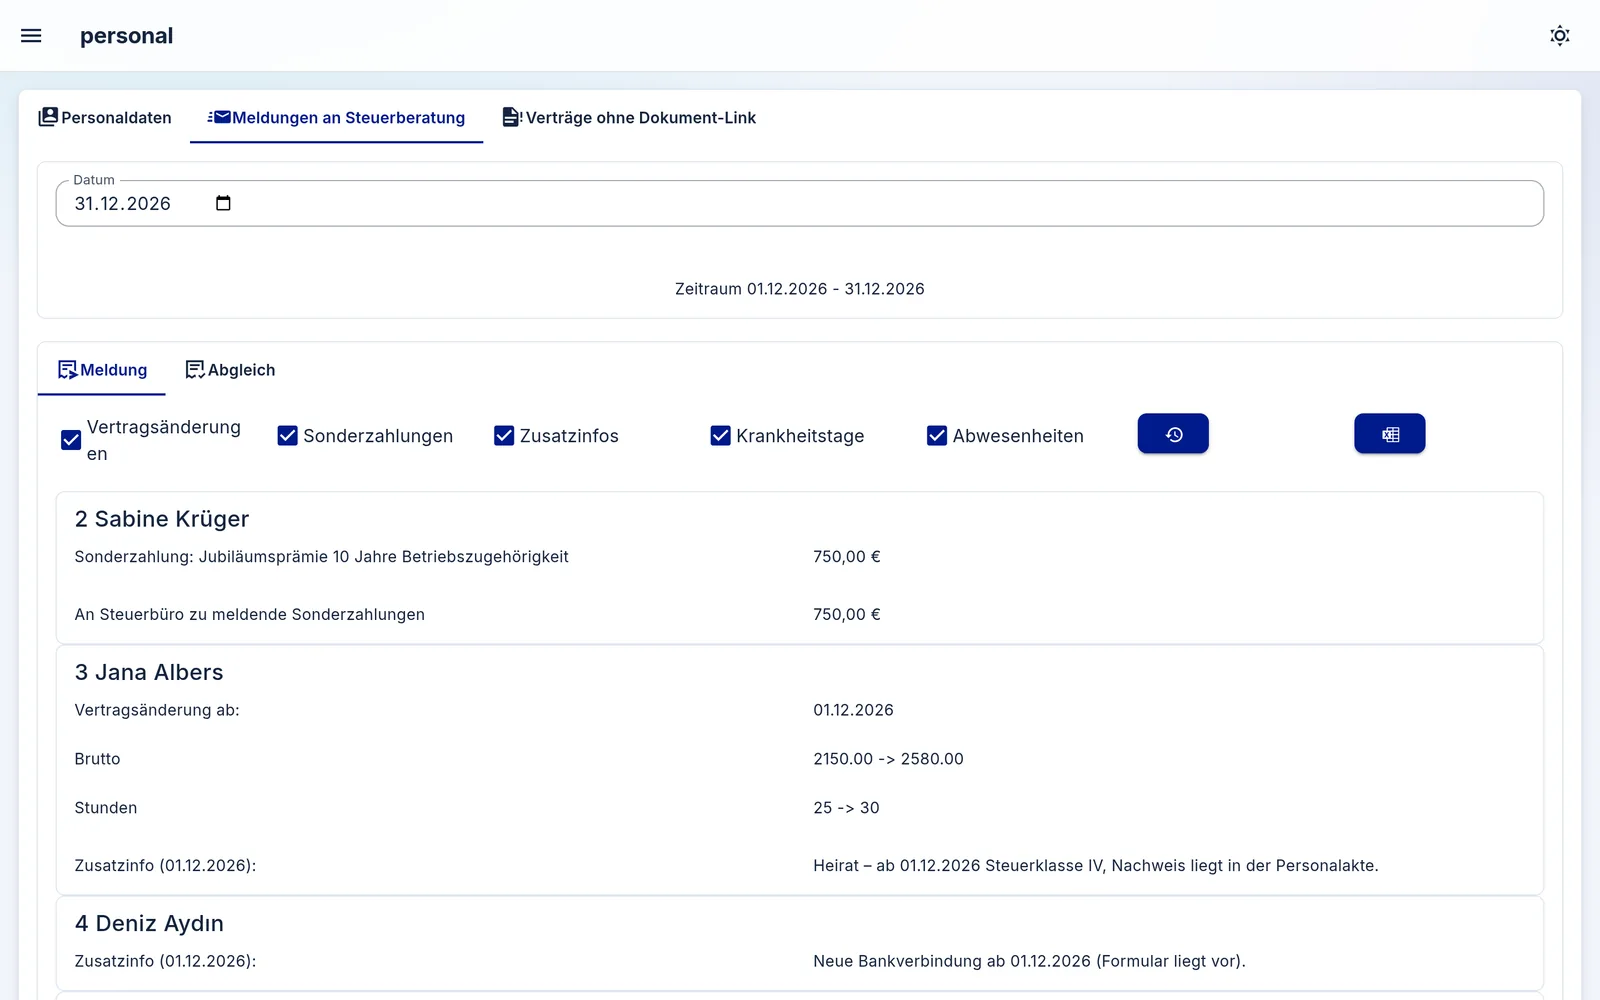
- Monatsmeldung: Vertragsänderungen, Sonderzahlungen, Krankheits- und Abwesenheitstage gehen einmal im Monat gesammelt als Excel-Datei an die Steuerberatung.
- Zeiterfassung: Beginn, Ende und Dauer der Arbeitszeit je Person und Tag, mit Excel-Export.
Was appity nicht übernimmt
appity rechnet keine Löhne ab, erstattet keine Meldungen und übermittelt keine Daten für die Betriebsprüfung. Das bleibt beim Lohnprogramm deiner Steuerberatung. Arbeitsverträge und Nachweise nach dem Nachweisgesetz verlinkst du in appity aus deiner bestehenden Ablage, hochladen lassen sich die Nachweise aus dem Personalfragebogen.
Mehr zur digitalen Personalakte in appity
Häufige Fragen
Ist die digitale Personalakte ab 2027 Pflicht?
Nein. Vorgeschrieben ist, bestimmte Entgeltunterlagen elektronisch zu führen. Das gilt seit 2022. Die befristete Befreiung von der elektronischen Führung nach § 8 Abs. 3 BVV endet am 31. Dezember 2026. Eine komplette digitale Personalakte schreibt kein Gesetz vor.
Gilt die Pflicht auch für kleine Betriebe?
Ja, auch bei nur einer beschäftigten Person im Betrieb. § 28f Abs. 1 SGB IV nimmt Beschäftigte in privaten Haushalten aus. Für mitarbeitende Familienangehörige kann die landwirtschaftliche Krankenkasse Ausnahmen zulassen.
Muss ich alte Unterlagen nachträglich scannen?
Wenn du befreit warst, nicht zwingend: Die elektronische Führung gilt dann für alle neuen Vorgänge ab dem 1. Januar 2027. Warst du nicht befreit, hätten die betroffenen Unterlagen schon seit 2022 elektronisch vorliegen müssen. Kläre das am besten mit deiner Steuerberatung.
Meine Steuerberatung macht die Lohnabrechnung. Muss ich trotzdem etwas tun?
Ja. Die Pflicht bleibt beim Arbeitgeber. Die Daten aus der Abrechnung liegen bei der Steuerberatung, Unterlagen aus deinem Betrieb wie Erklärungen von Minijobbern oder Nachweise der Elterneigenschaft musst du elektronisch ablegen oder elektronisch weitergeben.
Darf ich Papier-Originale nach dem Scannen vernichten?
Nicht sofort. Originale sind bis zum bestandskräftigen Abschluss der Betriebsprüfung aufzubewahren, oder länger, wenn andere Vorschriften das verlangen. Prüfe vor der Vernichtung immer die Aufbewahrungs- und Formvorschriften für das jeweilige Dokument (§ 9 Abs. 5 BVV).
Wird die Befreiung noch einmal verlängert?
Die geltende Fassung von § 8 Abs. 3 BVV nennt den 31. Dezember 2026. Für die Planung neuer Vorgänge ab Januar 2027 ist dieses Datum maßgeblich (Stand 18. November 2026).
Quellen
Aufzeichnungspflicht, Befreiung und Minijob-Unterlagen geprüft am 18. November 2026. Gesetzestexte in der nicht amtlichen Fassung von gesetze-im-internet.de.
- § 28f SGB IV (Aufzeichnungspflicht): gesetze-im-internet.de/sgb_4/__28f.html
- § 8 Beitragsverfahrensverordnung (Entgeltunterlagen, Befreiung bis 31.12.2026): gesetze-im-internet.de/beitrvv/__8.html
- § 6 Abs. 1b und 6 SGB VI (Minijob, Befreiung und Aufhebung): gesetze-im-internet.de/sgb_6/__6.html
- § 9 Beitragsverfahrensverordnung (Umwandlung von Papier, Originale): gesetze-im-internet.de/beitrvv/__9.html
- GKV-Spitzenverband, Deutsche Rentenversicherung Bund, Bundesagentur für Arbeit: Gemeinsame Grundsätze nach § 9a BVV vom 18.03.2022 (PDF): deutsche-rentenversicherung.de
- § 28p und § 126 SGB IV (Betriebsprüfung, euBP): gesetze-im-internet.de/sgb_4/__28p.html, gesetze-im-internet.de/sgb_4/__126.html
- Deutsche Rentenversicherung: Elektronisch unterstützte Betriebsprüfung (euBP): deutsche-rentenversicherung.de
- § 2 Nachweisgesetz: gesetze-im-internet.de/nachwg/__2.html, § 109 GewO: gesetze-im-internet.de/gewo/__109.html, § 623 BGB: gesetze-im-internet.de/bgb/__623.html
- § 17 Mindestlohngesetz: gesetze-im-internet.de/milog/__17.html, § 16 Arbeitszeitgesetz: gesetze-im-internet.de/arbzg/__16.html
- § 41 EStG: gesetze-im-internet.de/estg/__41.html, § 147 AO: gesetze-im-internet.de/ao_1977/__147.html, § 257 HGB: gesetze-im-internet.de/hgb/__257.html
- IHK Ostthüringen zu Gera: Ab 2027 werden digitale Entgeltunterlagen zur Pflicht (Stand 30.09.2026): ihk.de/gera
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Was genau für deinen Betrieb gilt, klärst du mit deiner Steuerberatung.